Fortsatt extremt svag industrikonjunktur även i februari
Posted on april 09, 2009 by Karl Avedal
Idag presenterade SCB siffror bland annat över industriproduktionen
och aktivitetsindex för februari. Det känns nästan överflödigt att
kommentera dessa viktiga konjunkturindikatorer då de månad efter månad
producerat samma väldigt svaga resultat. Några nyansskillnader
utvecklas dock, så låt oss ändå titta på statistiken. |  |
[
Read More]
Permalink
Mot en ny världsvaluta?
Posted on april 07, 2009 by Karl Avedal
Dagens världsvaluta är US-dollarn. Federal Reserve och USA har därigenom
en unik möjlighet att skapa pengar som accepteras som reservvaluta
världen över. Även om euron gjort framsteg som reservvaluta så är
US-dollarn fortfarande nummer ett, och i och med att euron inte ensamt
kontrolleras av ett lands regering, så har man inte riktigt samma
möjligheter att utnyttja valutans särställning vid ekonomiska kriser.
Samtidigt som dollarns ställning ger USA unika möjligheter så ger
det dem också ett unikt ansvar och unika svårigheter. Som världsvaluta
kommer dollarn inte alltid att röra sig utifrån den ekonomiska
förutsättningarna i USA; tvärt om har vi i årtionden sett hur andra
länders centralbanker fixerar sin valuta till dollarn och köper dollar,
tidvis i extrem omfattning, för att försvaga sin egen valuta. Dollarn
har därmed delvis blivit en fånge i sin egen framgång.
[
Read More]
Permalink
G20-mötets beslut om ny SDR-allokering globala helikopterpengar?
Posted on april 07, 2009 by Karl Avedal
Ett av resultaten av förra veckans G20-möte var att man beslutade att ge IMF rätt
att ge ut nya Special Drawing Rights till ett värde av $250 miljarder.
Genom detta beslut kan länder med finansiella svårigheter växla till
sig de reserv-valutor som ingår i SDR-korgen (där USD har störst vikt).
Jürgen Stark, tysk ledamot av ECB:s direktion, kritiserade idag beslutet, och kallar dessa pengar globala helikopterpengar, och det går att förstå hans synpunkter.
I och med beslutet så kan IMF tillföra likviditet i dollar, euro,
yen och pund, visserligen i begränsad mängd, oberoende av
centralbankerna. För en centralbank som inte själva vill sänka räntan
till noll och påbörja okonventionell penningpolitik kan detta förstås
vara lite svårt att svälja.
Permalink
Riksbanken släpper in nya motparter
Posted on april 06, 2009 by Karl Avedal
I fredags meddelade
Riksbanken att man tänker göra det enklare för kreditinstitut att bli
motparter till Riksbanken. Man kommer att tillåta kreditinstitut som inte är deltagare i RIX att ansöka om att bli begränsade motparter och delta i
vissa av Riksbankens kreditfaciliter.
[
Read More]
Permalink
Om varför Sverige klarar sig utan okonventionell penningpolitik - del 2
Posted on april 05, 2009 by Karl Avedal
I onsdags började jag skriva om varför jag anser att Riksbanken inte i
dagsläget behöver besluta om några okonventionella penningpolitiska program
liknande de köp av längre statspapper som man beslutat om i bland annat USA och
Storbritannien. Jag skrev då om varför avsaknaden av en svensk kreditkollaps
minskade behovet av sådana åtgärder. Idag fortsätter jag diskussionen med
ytterligare argument.
[
Read More]
Permalink
Om varför Sverige klarar sig utan okonventionell penningpolitik - del 1
Posted on april 01, 2009 by Karl Avedal
Runt om i världen påbörjar centralbankerna olika program för
okonventionell penningpolitik. Bland annat Federal Reserve och Bank of
England har börjat köpa statsobligationer med längre löptid. För flera
av de centralbanker som ännu håller sig till att sätta räntan på kort
utlåning spekuleras huruvida de snart också drar igång egna
okonventionella åtgärder.
Även i Sverige är diskussionen igång
för fullt och i flera tal har ledamöter av Riksbankens direktion
uttalat sig om möjligheterna till okonventionella penningpolitiska
åtgärder, givetvis utan att föreslå att sådana genomförs, eftersom
sådana besked skulle komma i samband penningpolitiska möten.
Jag
menar dock att det utifrån den information vi har idag inte är varken
nödvändigt eller önskvärt med liknande penningpolitiska åtgärder för
Sveriges del för att hantera den nuvarande krisen, och jag tänker
förklara varför i ett par inlägg här på bloggen. Jag börjar idag med
mitt första argument mot aktiv quantitative easing i Sverige, nämligen
avsaknaden av en kreditkollaps.
[
Read More]
Permalink
Välkommen till en ny sajt!
Posted on april 01, 2009 by Karl Avedal
Som ni ser så har det hänt en del med slopedcurve.com.
Jag ville ha plats för mer diagram utan att behöva göra enormt långa sidor, jag ville göra det enklare att hitta texter i ett visst ämne och jag ville bli av med den hemska gröna färgen.
Detta resulterade i att jag tog fram en ny layout, med två menynivåer, för att skapa utrymme för fler sidor. I den övre menyn finns fem flikar där man väljer vilket huvudområde man vill besöka (exempelvis bloggen eller räntediagrammen), och i den nedre väljer man mellan olika delområden.
Jag ber er att ha överseende med de barnsjukdomar den nya layouten säkert för med sig, och jag tar tacksamt emot kommentarer och tips på förbättringar.
Permalink
Köp av statspapper ett dilemma för ECB
Posted on mars 29, 2009 by Karl Avedal
Under kort tid har Federal Reserve, Bank of England och Schweiz nationalbank annonserat program för köp av längre obligationer i syfte att få ner räntorna på lån med längre löptider samt förse ekonomin med mer likvida medel.
Med tanke på eurons styrka och med tanke på att många euro-länder börjar se extremt låga inflationsnivåer så diskuteras ifall ECB ska slå in på samma bana; sänka styrräntan nära noll och köpa långa obligationer direkt i marknaden. KPI-estimatet för Tyskland föll med 0,1% mellan februari och mars och 12-månaders-inflationen hamnade i mars på endast +0,5%. Med tanke på de stora prisökningarna under våren förra året som faller bort under de närmaste månaderna så kan Tyskland snart se deflation även på 12-månadersnivån. Irland såg redan i februari en HIKP-förändring på endast 0,1% jämfört med året innan. Som jämförelse steg HIKP för Sverige med 2,2% mellan februari 2008 och februari 2009.
Trots betydligt lägre inflation i euroområdet än i exempelvis Storbritannien, så har ECB gått betydligt mer försiktigt fram än Bank of England. Detta förklaras nog inte endast av tysk penningpolitisk återhållsamhet och tidigare dåliga erfarenheter av att trycka ut för mycket pengar i ekonomin.
[
Read More]
Permalink
Odramatisk kreditutveckling i februari
Posted on mars 26, 2009 by Karl Avedal
Samtidigt som konjunktursignalerna, framförallt vad gäller export
och industriproduktion, varit mycket svaga, så har vi sedan slutet av
förra året sett en allt mer upptinad kreditmarknad, kraftigt sänkt
reporänta, en mycket svagare krona och stabilare råvarupriser. Risken för en kraftig kreditkontraktion och deflationsspiral i
Sverige känns därför låg. Nya vågor av kreditkrisen som förändrar
bilden kan dock fortfarande skölja in. Idag presenterade SCB finansmarknadsstatistik för februari och
siffrorna visar på en ganska odramatisk kreditutveckling. Efter stor
aktivitet i december, kanske efter ett uppdämt behov efter den svåra
hösten, har situationen lugnat ner sig lite igen. | 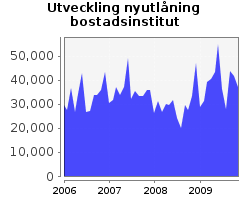 |
[
Read More]
Permalink
Inget lyft för utrikeshandeln i februari
Posted on mars 25, 2009 by Karl Avedal
Efter extremt svaga exportsiffror för januari så var förväntningarna
lågt ställda inför februarisiffrorna. Andra länder som redan
presenterat sin statistik för februari har också visat på riktigt svaga
siffror.
Jämfört med februari 2008 föll exportvärdet preliminärt med hela ca
24,2%, jämfört med reviderade -24,0% i januari. Den preliminära siffran
för januari pekade mot -24,9%. Vi ser alltså i varje fall ingen enorm
förvärring av 12-månadersfallet, men siffrorna är förstås extrema.
Importen föll under samma period med ca 21,7%, jämfört med reviderade
-23,1% i januari. |  |
[
Read More]
Permalink
Fallande producentpriser i februari
Posted on mars 24, 2009 by Karl Avedal
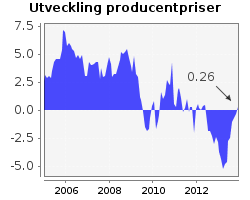
Idag publicerade SCB statistik för februari över priser i producent- och importled. Med
tanke
på det stora kronfall vi upplevt är det intressant att lägga viss
vikt vid denna statistik, som komplement till KPI-statistiken. Producentprisindex
var i februari ca 0,2% lägre än i januari. Producentpriserna steg
mellan februari 2008 och februari 2009 med ca 3,4%, vilket är betydligt
snabbare än ökningen för konsumentpriserna. Detta beror framförallt på
en starkare utveckling för exportpriserna än för importpriserna. |
|
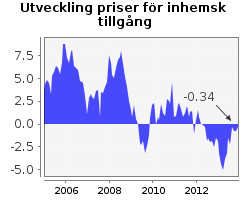
För
att få tidiga indikationer på hur kronfallet påverkar priserna inom
landet kan vi se på utvecklingen för priser för inhemsk tillgång, det
vill säga producentpriser för varor som produceras i Sverige för
hemmamarknaden sammantaget med importpriserna. Vi ser att ökningstakten på 12 månaders sikt har fallit dramatiskt trots kronfallet.
|
|
|
[
Read More]
Permalink
Svensson skriver om det flexibla inflationsmålet och transparens
Posted on mars 23, 2009 by Karl Avedal
I en högintressant artikel
i årets första nummer av Penning- och valutapolitik skriver Lars E O
Svensson om vikten av transparens och om det flexibla inflationsmålet.
Svensson betonar oerhört tydligt att inflationsmålet är flexibelt och
att inflationstakten inte är den enda variabeln som Riksbankens
försöker styra, utan att de även strävar efter att balansera ekonomin i
stort, utan att definiera exakt vilken vikt som i förhållande till
inflationsmålet ska ges åt strävan att balansera ekonomin.
[
Read More]
Permalink
Riksgälden introducerar 30-årig statsobligation
Posted on mars 23, 2009 by Karl Avedal
I december berättade Riksgälden att man övervägde att introducera en ny lång statsobligation, vilket jag skrev om här.
Då nämnde man i ett första skede en 20-årig obligation som skulle kunna
få samma förfallodatum som den långa realränteobligationen, men sedan
dess har man riktat in sig på införandet av en 30-årig obligation och
idag gavs den ut.
Den tecknade volymen var 38 075 miljoner och
den såldes till en ränta av 3,75%. Tidigare hade man talat om en volym
runt 20 miljarder, eller inom intervallet 15-30 miljarder, men man
passade alltså på att ta in betydligt mer än så i en försäljning som
får betecknas som en framgång.
[
Read More]
Permalink
Om finanskrisen och risktagande
Posted on mars 22, 2009 by Karl Avedal
Ofta diskuteras i media vad som orsakade finanskrisen. En av de teser
som nämns är att bankpersonal tagit enorma risker. Drivna av stor
möjlig avkastning har man blundat för riskerna och slutligen
förlorat allt.
Det är en tilltalande tes, men även om den givetvis stämmer för enstaka fall, så tror jag i stort inte på den.
[
Read More]
Permalink
Även Federal Reserve ska köpa statspapper - räntor och dollarn faller
Posted on mars 18, 2009 by Karl Avedal
Som jag skrivit om tidigare så har Bank of England börjat köpa långa
statspapper, och den Schweiziska centralbanken har annonserat att man
tänker göra detsamma. Vid dagens räntebesked från Federal Reserve
meddelades att även de tänker ta ner räntorna längre ut på räntekurvan
genom att köpa amerikanska statspapper direkt i marknaden.
Med
andra ord så hjälper Federal Reserve till att finansiera USAs
statsskuld med nya centralbankspengar, i förhoppningen att detta kommer
att vara inflationsdrivande. I ett första skede är det dock en relativt
liten åtgärd. Av en total skuld på i runda slängar 11 biljoner dollar
så har Federal Reserve beslutat att köpa långa statspapper till ett
värde av 300 miljarder dollar. De krisåtgärder man vidtagit i USA har
dock tenderat att växa i snabb takt och det är mycket möjligt att vi
får se större inköp längre fram.
[
Read More]
Permalink